L’essentiel
Les banques françaises ont nettement durci leurs critères d’octroi aux entreprises au 3e trimestre 2026 : solde net de 27 %, pour une moyenne historique de 6 %, selon l’enquête de la BCE sur la distribution du crédit. La Banque de France mesure pourtant que 96 % des PME obtiennent plus des trois quarts de leurs crédits d’investissement. Les deux chiffres sont exacts : l’un décrit la politique des banques, l’autre les dossiers déposés. Le durcissement passe par les garanties, le montant, la durée et les covenants, et un dossier présenté avant la fin de l’année doit s’y préparer.
Sommaire
- Ce que disent les banques : en France, un durcissement très au-dessus de la moyenne
- Ce que disent les entreprises : le prix d’abord
- Pourquoi un solde net de 27 % et 96 % d’obtention ne se contredisent pas
- Les taux : la pause de la BCE ne desserre rien
- Ce que cela change pour un dossier présenté avant la fin de l’année
- Questions fréquentes
Trois publications en quatre jours ont redessiné le paysage du crédit pour les dirigeants de PME et d’ETI. L’enquête BCE sur le crédit aux entreprises, parue le 27 octobre, a suivi d’un jour l’enquête sur l’accès au financement, et le Conseil des gouverneurs s’est prononcé le 29 octobre. Prises une à une, elles disent des choses différentes : des banques plus exigeantes, des entreprises qui voient d’abord le prix, une banque centrale qui ne bouge pas. Lues ensemble, elles décrivent ce qu’un dirigeant trouvera en face de lui dans les comités de crédit de novembre et de décembre.
Ce que disent les banques : en France, un durcissement très au-dessus de la moyenne
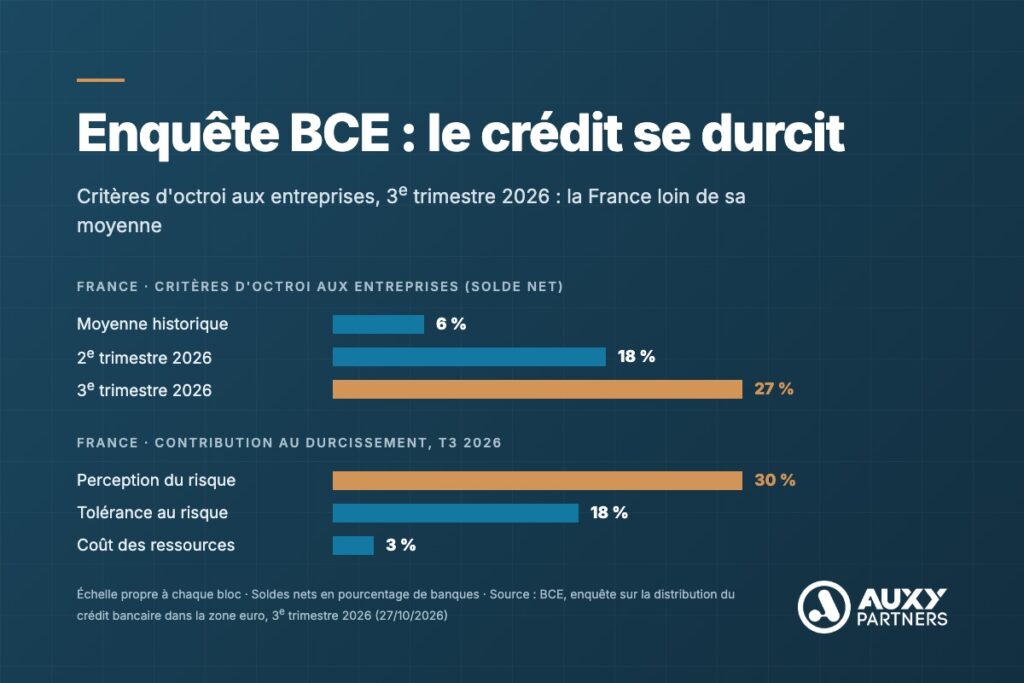
Les critères d’octroi se sont resserrés dans la zone euro et, en France, le mouvement s’écarte nettement de sa moyenne historique. Le solde net (part des banques qui durcissent moins part de celles qui assouplissent) ressort à 9 % en zone euro, au-dessus des 5 % qu’attendaient les banques, et à 27 % en France, après 18 % au trimestre précédent. Pour la France, c’est le niveau le plus élevé depuis le premier semestre 2023, selon le rapport de la BCE.
| 3e trimestre 2026 (soldes nets) | France | Zone euro |
|---|---|---|
| Critères d’octroi aux entreprises | 27 % | 9 % |
| Même indicateur au 2e trimestre | 18 % | 7 % |
| Moyenne historique | 6 % | 8 % |
| Contribution de la perception du risque | 30 % | 11 % |
| Contribution de la tolérance au risque | 18 % | 4 % |
| Contribution du coût des ressources | 3 % | 1 % |
| Demande de crédit des entreprises | −18 % | −6 % |
La BCE précise que ces soldes nets ne se comparent pas directement d’un pays à l’autre, les échantillons étant de tailles différentes. La lecture utile est celle de la France face à sa propre moyenne : 27 % contre 6 %.
Le tableau dit l’essentiel : en France, le durcissement ne vient pas du coût de la ressource mais du risque. Les banques voient le risque plus haut et acceptent d’en porter moins. Le mouvement touche davantage les PME (11 % en zone euro, contre 8 % pour les grandes entreprises), ce que la BCE attribue en particulier à la France. Les banques françaises signalent aussi une hausse de la part des demandes rejetées pour les PME, sans changement pour les grandes entreprises. Pour le 4e trimestre, les banques de la zone euro annoncent un nouveau durcissement (7 %), et les banques françaises en font partie.
Ce que disent les entreprises : le prix d’abord
Côté entreprises, le signal le plus net porte sur le coût. La Banque de France relève que 41 % des PME et 58 % des ETI déclarent une hausse du coût de leur crédit au 3e trimestre, soit 16 et 31 points de plus qu’au trimestre précédent. Dans la zone euro, l’enquête SAFE de la BCE va dans le même sens pour l’ensemble des entreprises : solde net de 46 % signalant une hausse des taux bancaires, après 42 %. Pour les PME, la hausse reste signalée mais moins souvent (38 %, après 43 %), contre 55 % pour les grandes entreprises.
La même enquête signale un recul de la disponibilité des prêts bancaires pour les PME (solde net de −5 %, après −4 %) et des exigences de garanties en hausse (14 %, après 10 %, toutes tailles confondues). Le changement est modéré, mais il va dans le sens de ce que déclarent les banques.
Pourquoi un solde net de 27 % et 96 % d’obtention ne se contredisent pas
Les deux chiffres ne mesurent pas la même chose. Le premier décrit la politique des banques, le second le sort des demandes effectivement déposées, sur un critère large. L’enquête de la Banque de France compte comme obtenu tout crédit accordé pour plus des trois quarts du montant demandé : 96 % des PME et 99 % des ETI pour l’investissement.
Trois éléments expliquent l’écart, et le troisième relève de notre lecture.
- Le filtre de la demande. Seules 19 % des PME et 26 % des ETI ont demandé un crédit d’investissement au trimestre. La demande de crédit recule nettement en France (−18 %), surtout parce que l’investissement ralentit, selon les banques interrogées par la BCE.
- Le court terme. Le taux d’obtention tombe à 81 % pour les crédits de trésorerie des PME, après 83 %, alors que seules 7 % d’entre elles en ont demandé. Les besoins de stocks et de fonds de roulement soutiennent pourtant la demande de crédit vue par les banques françaises (contribution de 18 %).
- Ce que le taux d’obtention ne voit pas. Un crédit accordé avec près d’un quart de montant en moins, une sûreté de plus ou un covenant ajouté reste un crédit obtenu. Or les banques françaises citent justement les garanties, les échéances, la taille des prêts et les covenants parmi les conditions qu’elles ont durcies.
Les taux : la pause de la BCE ne desserre rien
Le maintien des taux ne ramène pas les banques en arrière. Le 29 octobre, le Conseil des gouverneurs a laissé la facilité de dépôt à 2,50 %, les opérations principales de refinancement à 2,65 % et la facilité de prêt marginal à 2,90 %, sans s’engager sur la suite. Il constate un resserrement des conditions de financement depuis sa réunion précédente, et un choc énergétique dont tous les effets ne sont pas encore visibles.
La hausse de 25 points de base décidée le 10 septembre continue de se transmettre : le niveau des taux est le premier facteur de durcissement des conditions de prêt, et aussi le premier frein à la demande en zone euro. Le mouvement des taux longs que nous décrivions en septembre va dans le même sens.
Ce que cela change pour un dossier présenté avant la fin de l’année
Un dossier présenté aujourd’hui sera d’abord lu sous l’angle du risque, et la négociation portera autant sur la structure que sur le taux. Sur nos dossiers, novembre et décembre figurent déjà parmi les périodes où les comités de crédit saturent : le durcissement s’ajoute à un calendrier chargé.
- Répondre au risque avant de parler du taux. Les banques citent la situation du secteur et de l’entreprise comme principal motif de prudence. Le dossier doit traiter ces deux points de front : position sur le marché, carnet, sensibilité du prévisionnel à une baisse d’activité.
- Arriver avec une structure. Montant, durée, sûretés, covenants : mieux vaut proposer un schéma défendable que le recevoir. C’est le principe d’une levée de dette préparée.
- Documenter le besoin de trésorerie. C’est le segment où le taux d’obtention des PME est le plus bas. Un plan de trésorerie mensuel et une analyse du BFR valent mieux qu’une demande de ligne supplémentaire sans justification.
- Vérifier ses covenants avant le 31 décembre. Un test qui se tend se traite avant la clôture, pas après la remise des comptes.
- Comparer plusieurs banques. Les enquêtes donnent une moyenne. Seule une consultation permet de comparer les montants, les garanties et les covenants proposés sur votre dossier.
Sources et données (6)
- BCE, enquête sur la distribution du crédit bancaire dans la zone euro, 3e trimestre 2026, rapport complet, publié le 27 octobre 2026, consulté le 2 novembre 2026.
- BCE, résultats de l’enquête d’octobre 2026 sur la distribution du crédit bancaire, communiqué du 27 octobre 2026.
- BCE, enquête sur l’accès des entreprises au financement, communiqué du 26 octobre 2026.
- BCE, décisions de politique monétaire, 29 octobre 2026.
- BCE, décisions de politique monétaire, 10 septembre 2026.
- Banque de France, accès des entreprises au crédit, 3e trimestre 2026, publié le 20 octobre 2026.
Questions fréquentes sur les enquêtes de la BCE et le crédit aux entreprises
Qu’est-ce que l’enquête de la BCE sur la distribution du crédit ?
Une enquête trimestrielle menée auprès des banques de la zone euro (159 établissements en octobre 2026) sur l’évolution de leurs critères d’octroi, de leurs conditions et de la demande de crédit. Elle se lit en soldes nets, avec un résultat par grand pays.
Que signifie un solde net de 27 % ?
C’est l’écart entre la part des banques qui ont durci leurs critères et celle des banques qui les ont assouplis. Il mesure la diffusion du durcissement, pas son ampleur : il ne signifie pas que les critères sont 27 % plus sévères.
Quelle différence entre l’enquête BLS et l’enquête SAFE ?
La BLS interroge les banques sur leur politique de crédit. La SAFE interroge les entreprises de la zone euro sur leur accès au financement. La première donne la position de l’offre, la seconde celle des emprunteurs, et les deux se lisent ensemble.
Une PME obtient-elle encore ses crédits en France ?
Oui, dans la grande majorité des cas : 96 % des PME qui ont demandé un crédit d’investissement au 3e trimestre 2026 en ont obtenu plus des trois quarts, selon la Banque de France. Le taux est plus bas pour la trésorerie (81 %), et ces chiffres ne disent rien des garanties ou des covenants demandés.

Adrien Vizuete
Managing Partner, Auxy Partners
Adrien Vizuete est Managing Partner et co-fondateur d’Auxy Partners, cabinet lyonnais de conseil en dette et transaction services dédié aux PME et ETI françaises. Auxy Partners se positionne comme « architecte de la dette » : levée de financements bancaires et alternatifs, direction financière externalisée, restructuring et optimisation.
Cet article a une vocation pédagogique et ne constitue ni un conseil juridique, ni un conseil financier individualisé.