L’essentiel
Le 15 septembre 2026, le taux de l’OAT à 10 ans s’est établi au-dessus de 4,5 %, un niveau inédit depuis 2008, et l’écart avec le Bund allemand a atteint 97 points de base, son plus haut depuis 2012. La France paie une prime de risque spécifique : dette publique à 117,5 % du PIB, charge d’intérêts de l’État attendue à 65 milliards d’euros en 2026, incertitude présidentielle. Mais ce mouvement s’inscrit dans un choc obligataire mondial, où États lourdement endettés et géants de l’intelligence artificielle se disputent une épargne qui n’est pas extensible à l’infini. Pour les banques, les PME-ETI et les ménages, le crédit renchérit : anticiper ses refinancements devient un impératif.
Sommaire
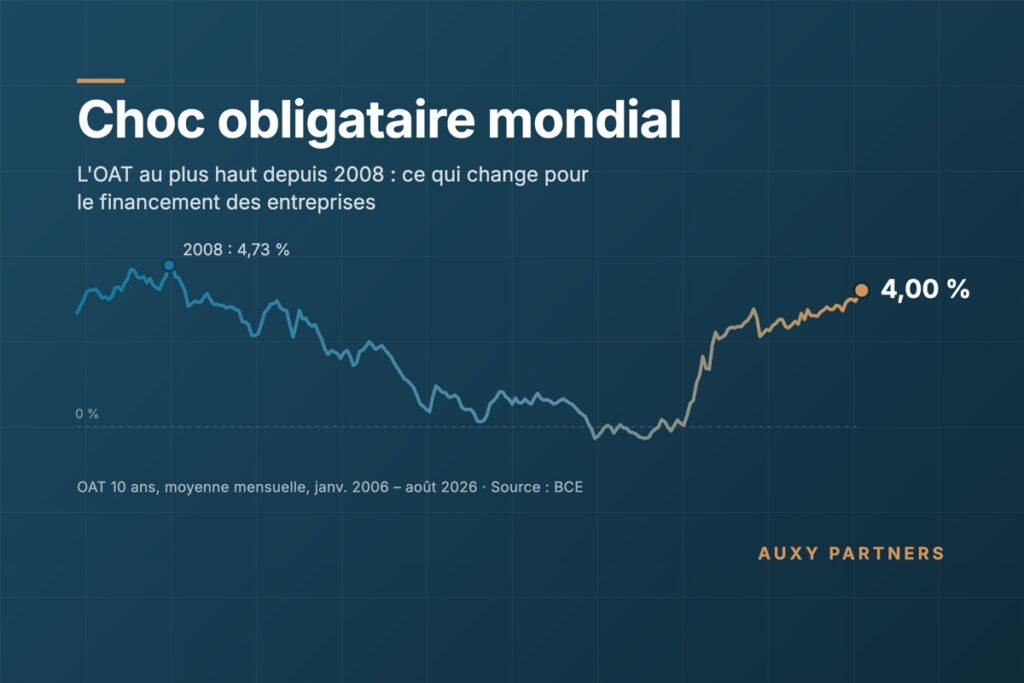
Le seuil est symbolique, le signal ne l’est pas. Le taux de l’OAT à 10 ans, référence du coût de financement de l’État français, a brièvement dépassé 4,5 % en séance le 14 septembre, puis s’est établi à 4,523 % le 15 septembre selon l’indice TEC 10 de la Banque de France : un sommet inédit depuis la crise financière de 2008. En moyenne sur le seul mois d’août, il atteignait déjà 4,00 %, son plus haut niveau mensuel depuis octobre 2008 d’après les données de la BCE.
Ce franchissement repose sur des fragilités propres à la France. Mais le lire comme une affaire franco-française serait une erreur d’analyse : il s’inscrit dans un choc obligataire planétaire, marqué par un déséquilibre majeur entre l’offre de dette et l’épargne mondiale disponible. Décryptage, et conséquences pour les banques, les entreprises et les ménages.
1. OAT 10 ans : la France face au mur de la dette
Quatre facteurs se conjuguent pour expliquer la flambée des taux français.
- Un contexte macroéconomique inflationniste : la guerre au Moyen-Orient et la hausse des prix du pétrole entretiennent l’inflation, à 3,3 % sur un an en août dans la zone euro selon l’estimation rapide d’Eurostat. Les banques centrales durcissent le ton : la BCE a relevé ses taux directeurs pour la deuxième fois cette année et porté son taux de dépôt à 2,50 % à compter du 16 septembre 2026. Outre-Atlantique, la Réserve fédérale a relevé ses taux d’un quart de point le 16 septembre, à l’unanimité, pour les porter entre 3,75 % et 4,00 % : sa première hausse depuis juillet 2023.
- La sanction de la « prime de risque » française : les investisseurs s’inquiètent de la situation spécifique de la France. L’écart de taux (le spread) avec l’Allemagne a bondi à 97 points de base le 14 septembre, son plus haut niveau depuis la crise de la zone euro en 2012. Symbole de ce déclassement : à dix ans, l’État français emprunte désormais plus cher que l’Italie, la Grèce, l’Espagne ou le Portugal. Entre septembre et octobre 2025, Fitch et S&P ont abaissé la note de la France à A+, et Moody’s a placé la sienne sous perspective négative.
- La spirale de l’endettement : la dette publique atteint 3 536,1 milliards d’euros, soit 117,5 % du PIB à la fin du premier trimestre 2026 selon l’INSEE. La charge des intérêts s’emballe : le gouvernement l’attend désormais à 65 milliards d’euros en 2026 pour le seul budget de l’État, contre 51,6 milliards exécutés en 2025 selon la Cour des comptes, soit une hausse de près de 26 %. Faute d’excédent primaire, la France s’endette pour payer les intérêts de sa propre dette, et chaque titre ancien émis à taux bas est refinancé aux conditions d’aujourd’hui.
- Le spectre du risque politique : l’approche de l’élection présidentielle de 2027 pèse sur les marchés. Certaines propositions de campagne, jusqu’à l’évocation d’une annulation de la part de la dette publique détenue par la Banque de France, que la BCE juge contraire aux traités européens, entretiennent la défiance. Une prophétie autoréalisatrice s’installe : plus le risque est perçu, plus les rendements exigés montent, et plus la trajectoire de la dette se dégrade.

2. Un choc obligataire mondial : les ingrédients d’un cocktail explosif
Mais pour faire un cocktail, il faut d’autres ingrédients. Si la France concentre l’attention, cette dynamique s’inscrit dans un choc obligataire planétaire d’une ampleur inédite, marqué par un déséquilibre majeur entre l’offre de dette et l’épargne mondiale disponible.
- L’engorgement de la dette souveraine mondiale : la France n’est pas un cas isolé face au déficit public chronique et au choc de refinancement des dettes d’État. Selon le FMI, la dette publique mondiale a atteint près de 94 % du PIB en 2025 et devrait franchir 100 % dès 2029, un niveau atteint jusqu’ici seulement au lendemain de la Seconde Guerre mondiale. Les craintes d’une véritable crise mondiale des dettes publiques s’accentuent. Aux États-Unis, le rendement des obligations à dix ans a franchi la barre critique des 5 % : 5,00 % le 15 septembre selon le Trésor américain, un plus haut depuis 2007.
- La concurrence massive des géants de la tech : en plus des États, les entreprises ont des besoins de financement faramineux. La vague d’émissions obligataires liées à l’intelligence artificielle inonde le marché. Depuis janvier, les hyperscalers américains (Alphabet, Amazon, Meta, Microsoft et Oracle) ont émis 219 milliards de dollars d’obligations investment grade, dont l’équivalent de 62 milliards dans d’autres devises que le dollar, euro compris, selon J.P. Morgan Asset Management : l’épargne européenne est directement sollicitée. Morgan Stanley anticipe même près de 570 milliards de dollars d’émissions de dette liées à l’IA dans le monde sur la seule année 2026, plus du double de 2025 (Reuters). C’est un changement majeur par rapport au contexte de 2008 et de la crise des subprimes.
- L’inadéquation de l’épargne mondiale : c’est ici que le cocktail devient plus risqué qu’en 2008. L’épargne mondiale n’est pas extensible à l’infini. Elle est aujourd’hui sur-sollicitée, prise en étau entre des États lourdement endettés et des géants de la tech qui aspirent les capitaux. Face à cette offre pléthorique, les investisseurs reprennent la main et modifient leurs arbitrages : ils exigent des rendements toujours plus élevés et appliquent des primes de risque strictes selon la qualité de la signature de l’émetteur. Signe de cette exigence, la prime de terme du 10 ans américain, estimée par la Fed de New York, a atteint fin juillet son plus haut niveau de fin de mois depuis 2014.
| 2008 : crise des subprimes | 2026 : choc obligataire | |
|---|---|---|
| Épicentre | Crédit immobilier privé américain et titrisation | Dettes publiques et besoins de financement des géants de la tech |
| Taux longs des États | En baisse : les emprunts d’État servent de refuge (OAT 10 ans de 4,73 % en juin à 3,54 % en décembre 2008) | En hausse : les États doivent mieux rémunérer leur dette (OAT 10 ans de 3,42 % en août 2025 à 4,00 % en août 2026) |
| Banques centrales | Baisses de taux massives, puis rachats d’actifs | Durcissement face à l’inflation : deux hausses de la BCE en 2026 (taux de dépôt à 2,50 %), hausse de la Fed le 16 septembre (3,75 % à 4,00 %) |
| Épargne mondiale | Se réfugie vers les emprunts d’État | Disputée entre les États et les géants de l’IA |
Taux de l’OAT 10 ans : moyennes mensuelles, source BCE.
3. Quels impacts pour l’économie française ?
Pour le secteur bancaire : un risque de crédit réévalué
La hausse des taux longs modifie la perception du risque de crédit en France, qui se dégrade. Les banques font face à une baisse de valeur de leurs anciens portefeuilles obligataires : les titres émis à taux bas rapportant moins que les nouveaux, leur valeur de revente chute. Leur propre coût de financement sur les marchés internationaux s’alourdit également. Pour préserver leurs bilans et couvrir cette hausse du risque, les banques peuvent devenir plus frileuses et durcir les conditions d’octroi de crédit. Le mouvement est amorcé : dans l’enquête de la BCE sur la distribution du crédit bancaire publiée en juillet, les banques françaises signalent un durcissement de leurs critères d’octroi aux entreprises au deuxième trimestre 2026, sous l’effet d’un risque perçu plus élevé et d’une moindre tolérance au risque, et anticipent un nouveau resserrement au troisième trimestre.
Pour les entreprises : le risque d’un effet d’éviction
Puisque l’épargne mondiale se dirige massivement vers des obligations d’État devenues très rémunératrices (5 % aux États-Unis, plus de 4,5 % en France à dix ans) et vers les obligations « stars » de l’IA jugées stratégiques, il reste mécaniquement moins de capitaux pour financer le tissu économique classique. Les PME et ETI françaises se retrouvent en bout de chaîne. Sur le marché obligataire, l’éviction n’est pas encore mesurable : J.P. Morgan Asset Management n’en relève aucun signe à ce stade chez les autres émetteurs de qualité. C’est par le canal du crédit bancaire qu’elle se fera d’abord sentir pour les PME.
Les premiers signes sont là. Selon la Banque de France, le coût moyen des nouveaux crédits aux PME est passé de 3,64 % en juin à 3,72 % en juillet 2026, et celui des ETI atteint 3,87 %, des chiffres qui ne captent pas encore la flambée de septembre. L’accès au crédit reste large à ce stade : au deuxième trimestre, 96 % des PME ont obtenu tout ou l’essentiel des crédits d’investissement demandés, mais 24 % signalent une hausse du coût du crédit, trois points de plus qu’au trimestre précédent (enquête trimestrielle de la Banque de France). Si la hausse des taux longs se prolonge, le renchérissement de la ressource freinera l’investissement, limitera les embauches et accroîtra le risque de défaillance, dans un pays qui comptait déjà plus de 71 000 défaillances sur douze mois à la fin du premier trimestre.
Pour les ménages : immobilier grippé, épargne de précaution
- Le gel de l’immobilier : les taux des crédits immobiliers suivent, avec retard, le taux de l’OAT à 10 ans. Ils remontent depuis juin et atteignent 3,31 % en août selon l’Observatoire Crédit Logement/CSA, tandis que la production de crédits recule de 16,8 % sur un an. La hausse continue de l’OAT réduit frontalement la capacité d’emprunt des particuliers et aggrave la pénurie de logements : les autorisations de construire des douze derniers mois sont inférieures de 9,5 % à leur moyenne des cinq années précédentes (SDES).
- Un comportement de précaution : face à l’inflation et à l’incertitude économique et politique, les Français privilégient la sécurité. Le taux d’épargne des ménages reste à un niveau historiquement élevé : 17,9 % du revenu disponible brut au premier trimestre 2026, puis 17,2 % au deuxième selon l’INSEE. Les placements sans risque profitent de cette conjoncture : le Livret A a été relevé à 1,7 % au 1er août 2026, ce qui ne compense qu’en partie l’érosion du pouvoir d’achat, avec une inflation de 2,4 % sur un an en août.
4. PME et ETI : cinq réflexes pour ne pas subir le choc
Dans ce nouveau régime de taux, l’attentisme coûte cher. Cinq chantiers méritent d’être ouverts dès maintenant.
- Cartographier sa dette et son exposition aux taux. Part à taux fixe et part à taux variable, couvertures en place, échéancier consolidé, concentration du pool bancaire : on ne pilote pas ce que l’on ne mesure pas. C’est le socle d’une direction des financements structurée.
- Anticiper les refinancements plutôt que les subir. Une échéance qui tombe en pleine campagne présidentielle se négocie mal. Une opération préparée 12 à 18 mois à l’avance se déroule dans des conditions sans commune mesure avec un dossier monté trois mois avant l’échéance (voir notre article sur le refinancement d’entreprise).
- Sécuriser de la liquidité confirmée tant que les banques prêtent. Une ligne confirmée de type Revolving Credit Facility ou des solutions de financement du BFR adossées aux actifs (affacturage, Dailly, gage sur stock) donnent de l’air si le crédit se contracte.
- Tester ses covenants dans un scénario de taux dégradé. La hausse des frais financiers pèse sur le DSCR et sur la capacité de désendettement. Vérifier la marge de sécurité (headroom) avant la prochaine date de test évite de découvrir la rupture trop tard : c’est l’objet de notre guide des covenants bancaires.
- Soigner la qualité de sa signature. Quand les prêteurs trient, la cotation Banque de France, la qualité du reporting et un Info Mémo bancaire solide font la différence entre un crédit accordé et un crédit reporté.
En résumé
Nous sortons d’un monde où la liquidité était abondante et bon marché pour entrer dans un monde où elle est disputée. États, géants de la tech et économie réelle puisent désormais dans le même réservoir d’épargne, et ce sont les investisseurs qui fixent le prix.
Dans ce nouveau régime, la qualité de la signature redevient le premier déterminant du coût du crédit, pour les États comme pour les entreprises. L’anticipation n’est plus une option : c’est un avantage compétitif.
Sources et données (12)
- Banque de France, indices obligataires TEC 10 et TEC 30, 15 septembre 2026.
- BCE, taux d’intérêt à long terme (critère de convergence), moyennes mensuelles jusqu’en août 2026 ; décision de politique monétaire du 10 septembre 2026.
- XTB, écart OAT–Bund au 14 septembre 2026.
- Eurostat, estimation rapide de l’inflation dans la zone euro, août 2026.
- INSEE, dette trimestrielle de Maastricht, 1er trimestre 2026 ; comptes trimestriels, 2e trimestre 2026 ; indice des prix à la consommation, août 2026.
- Cour des comptes, le budget de l’État en 2025 ; prévision de charge de la dette 2026 annoncée par le gouvernement le 11 septembre 2026.
- Banque de France, financement des entreprises, juillet 2026 ; accès des entreprises au crédit, 2e trimestre 2026.
- Observatoire Crédit Logement/CSA, analyse du marché, août 2026 ; SDES, construction de logements à fin juillet 2026.
- Réserve fédérale, décision de politique monétaire du 16 septembre 2026 ; Trésor américain, taux de référence quotidiens, septembre 2026.
- FMI, Fiscal Monitor, avril 2026 ; Fed de New York, primes de terme (modèle ACM), données à fin août 2026.
- J.P. Morgan Asset Management, « Hyperscalers: Now also a credit story », 20 août 2026 ; Reuters, prévision de Morgan Stanley sur la dette liée à l’IA, 10 juin 2026.
- BCE, enquête sur la distribution du crédit bancaire, juillet 2026.
Questions fréquentes sur la hausse de l’OAT 10 ans
Pourquoi le taux de l’OAT à 10 ans augmente-t-il en 2026 ?
Plusieurs facteurs se cumulent : une inflation entretenue par la guerre au Moyen-Orient et le prix du pétrole, des banques centrales qui relèvent leurs taux (deux hausses de la BCE en 2026, hausse de la Fed le 16 septembre), une prime de risque propre à la France (dette publique à 117,5 % du PIB, charge d’intérêts en forte hausse, incertitude avant la présidentielle de 2027) et un choc obligataire mondial, où États et géants de la tech se disputent une épargne limitée.
Qu’est-ce que le spread OAT-Bund ?
C’est l’écart entre le rendement de l’OAT française à 10 ans et celui du Bund allemand de même maturité, exprimé en points de base (100 points de base = 1 %). Il mesure la prime de risque que les investisseurs exigent pour prêter à la France plutôt qu’à l’Allemagne, signature de référence de la zone euro. À 97 points de base le 14 septembre 2026, il a atteint son plus haut niveau depuis 2012.
Quel est l’impact de la hausse de l’OAT sur les crédits aux entreprises ?
Les taux souverains servent de référence au coût de la ressource longue des banques. Leur hausse renchérit le refinancement des établissements, qui la répercutent sur les crédits à moyen et long terme et deviennent plus sélectifs. Le mouvement est déjà visible : le coût moyen des nouveaux crédits aux PME est passé de 3,64 % en juin à 3,72 % en juillet 2026 selon la Banque de France, avant même la flambée de septembre.
Comment une PME peut-elle se protéger de la hausse des taux ?
En cartographiant sa dette et son exposition aux taux variables, en anticipant ses refinancements plutôt qu’en les subissant à l’échéance, en sécurisant des lignes de liquidité confirmées, en testant ses covenants dans un scénario de taux dégradé et en soignant la qualité de sa signature auprès des banques. Un conseil en financement indépendant peut structurer cette démarche et mettre les prêteurs en concurrence.

Yannick Rousset
Managing Partner, Auxy Partners
Yannick Rousset est Managing Partner et co-fondateur d’Auxy Partners, cabinet lyonnais de conseil en dette et transaction services dédié aux PME et ETI françaises. Auxy Partners se positionne comme « architecte de la dette » : levée de financements bancaires et alternatifs, direction financière externalisée, restructuring et optimisation.
Cet article a une vocation pédagogique et ne constitue ni un conseil juridique, ni un conseil financier individualisé.