
L’essentiel
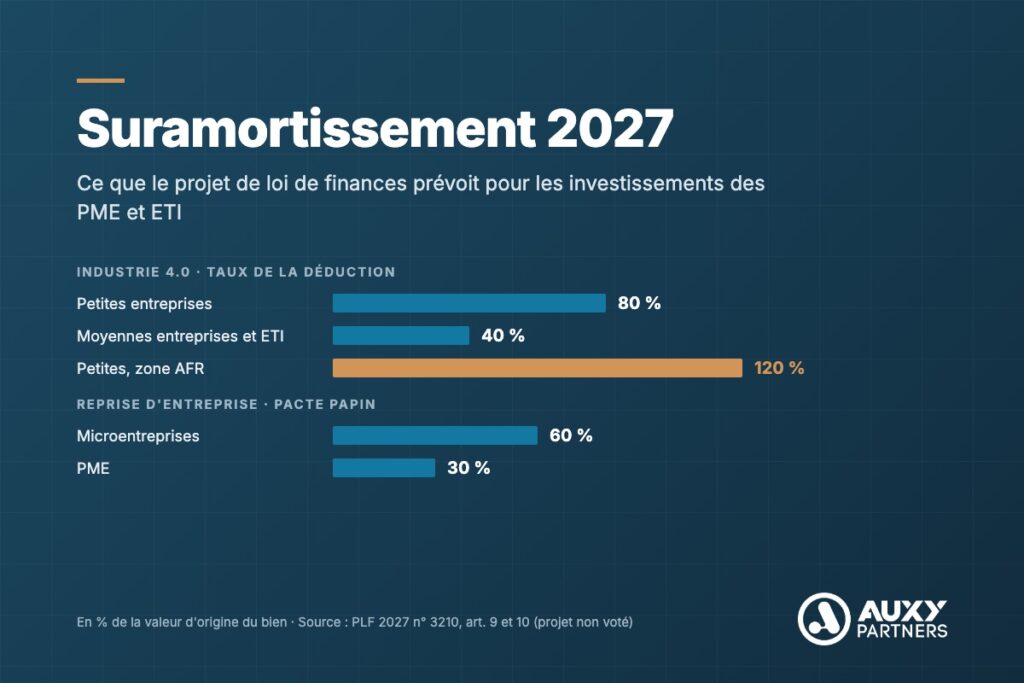
Le suramortissement 2027 tient en quatre mesures du projet de loi de finances pour 2027, déposé à l’Assemblée nationale le 1er octobre 2026, qui crée ou réaménage autant de suramortissements : industrie 4.0 pour les PME et les ETI industrielles (40 à 120 % selon la taille et la zone), reprise d’entreprise dans le cadre du pacte « Papin » (30 ou 60 %), bâtiments agricoles (40 %) et véhicules utilitaires et poids lourds de 2,6 t et plus à énergies propres (20 à 60 % du surcoût). Un suramortissement est une déduction fiscale supplémentaire, étalée sur la durée d’utilisation du bien : c’est une économie d’impôt, pas un financement. Le crédit-bail y ouvre droit, la location simple non. Le texte n’est qu’un projet : commander dès maintenant revient à parier sur son adoption.
Sommaire
- Ce que le PLF 2027 prévoit : quatre suramortissements
- Industrie 4.0 : qui, quels biens, quel taux
- Reprise d’entreprise : le suramortissement du pacte Papin
- Ce que vaut un suramortissement en trésorerie
- Acheter, emprunter ou prendre en crédit-bail
- Commander avant le vote ? Le calendrier
- Ce que la banque en retient
- Les autres suramortissements du texte
- Notre intervention
- Questions fréquentes
Un dirigeant de PME industrielle qui prépare son plan d’investissement 2027 a vu passer le mot dans la presse économique : le suramortissement revient. Le suramortissement 2027 n’est pas un dispositif unique mais quatre mesures distinctes du projet de loi de finances, avec des bénéficiaires, des taux et des calendriers différents. Avant de décaler ou d’avancer une commande, trois questions comptent : le bien est-il éligible, que vaut réellement la déduction en trésorerie, et comment financer l’investissement pour ne pas perdre l’avantage.
Cet article décrit le texte tel qu’il a été déposé (projet de loi de finances pour 2027, n° 3210). Il sera mis à jour après le vote de la loi de finances, les amendements pouvant modifier les taux, les biens éligibles ou les dates.
Ce que le PLF 2027 prévoit : quatre suramortissements
Le projet crée trois nouvelles déductions dans le Code général des impôts (articles 39 decies H, I et J) et réaménage celle des véhicules propres (article 39 decies A). Toutes portent sur des biens acquis ou des contrats conclus à partir du 1er janvier 2027.
| Dispositif (article du PLF) | Bénéficiaires | Taux de la déduction | Biens acquis |
|---|---|---|---|
| Industrie 4.0 (art. 9, CGI 39 decies H) | PME et ETI, biens affectés à une activité industrielle | 80 % (petites entreprises), 40 % (moyennes entreprises et ETI) ; en zone d’aide à finalité régionale : 120 % (petites), 80 % (moyennes) | 2027 à 2029 |
| Reprise d’entreprise, pacte « Papin » (art. 10, CGI 39 decies J) | Microentreprises et PME cédées entre 2027 et 2029 | 60 % (microentreprises, tous biens amortissables neufs), 30 % (PME, liste de biens) | 2027 à 2029, après la cession |
| Agriculture (art. 13, CGI 39 decies I) | Entreprises porteuses d’un projet d’avenir agricole reconnu | 40 % | 2027 à 2030 |
| Véhicules à énergies propres (art. 25, CGI 39 decies A) | Entreprises à l’IS ou à l’IR au réel | Sur le surcoût : 20 % (2,6 à 3,5 t), 60 % (3,5 à 16 t), 40 % (plus de 16 t) | 2027 à 2030 |
Le texte encadre le cumul sur un même bien : la déduction « reprise » exclut les autres déductions des articles 39 decies à 39 decies I, et la déduction agricole exclut la déduction industrie 4.0.
Industrie 4.0 : qui, quels biens, quel taux
Le suramortissement industrie 4.0 vise les PME et les ETI soumises à l’impôt sur les sociétés ou à l’impôt sur le revenu selon un régime réel, pour des biens neufs affectés à une activité industrielle. L’exposé des motifs le présente comme inspiré de l’ancien suramortissement « robotique », applicable aux biens acquis jusqu’au 31 décembre 2020.
Huit catégories de biens
Le futur article 39 decies H retient : les équipements robotiques et cobotiques ; la fabrication additive ; les logiciels de conception, de fabrication, de transformation ou de maintenance ; les capteurs collectant des données sur le site ou la chaîne de production ; les équipements d’hébergement et de traitement des données ; le raccordement sans fil des objets industriels critiques ; les machines de production à commande programmable ou numérique ; les technologies immersives utilisées en conception, fabrication, transformation ou maintenance.
L’activité industrielle s’entend de celle qui concourt directement à la fabrication ou à la transformation de biens corporels mobiliers, et dans laquelle le rôle du matériel et de l’outillage est prépondérant. Un négociant ou une société de services qui achète un logiciel de gestion n’entre donc pas dans le champ.
Le taux dépend de la taille et de la zone
La déduction est égale à 80 % de la valeur d’origine du bien (hors frais financiers) pour les petites entreprises et à 40 % pour les moyennes entreprises et les ETI. Dans les zones de la carte des aides à finalité régionale, elle passe à 120 % pour les petites entreprises et à 80 % pour les moyennes. La catégorie retenue est celle de l’entreprise à la clôture de l’exercice qui précède l’acquisition, au sens de l’annexe I du règlement (UE) n° 651/2014 pour les PME.
Le droit européen plafonne l’avantage
L’économie d’impôt est une aide d’État. Pour les PME, son bénéfice est subordonné au respect de l’article 17 du règlement (UE) n° 651/2014 (aides à l’investissement en faveur des PME), et de son article 14 pour les investissements en zone d’aide à finalité régionale ; pour les ETI, il l’est en outre au règlement (UE) 2023/2831 relatif aux aides de minimis. Une ETI qui a déjà reçu d’autres aides de minimis peut donc voir son avantage réduit : le calcul se fait au cas par cas avec l’expert-comptable, avant la commande.
Reprise d’entreprise : le suramortissement du pacte Papin
Le pacte « Papin » ouvre un suramortissement aux microentreprises et aux PME reprises entre le 1er janvier 2027 et le 31 décembre 2029, sur les investissements réalisés après la cession : 60 % de la valeur d’origine de tous les biens amortissables neufs pour une microentreprise, 30 % d’une liste de biens pour une PME (équipements industriels, manutention, logiciels et équipements informatiques, notamment).
Les principales conditions : une entreprise soumise à l’impôt sur les sociétés ou à l’impôt sur le revenu selon un régime réel, dont l’activité est exercée depuis au moins cinq ans à la date de la cession ; une cession à titre onéreux de l’intégralité des titres du cédant ou de plus de 50 % des droits de vote (pour une entreprise individuelle, de tout le patrimoine professionnel ou d’une branche complète d’activité) ; un cédant qui quitte toute fonction dans l’entreprise au plus tard à la cession ; lorsque l’acquéreur est une entreprise, un cédant qui n’en a pas détenu plus de 50 % des droits de vote ou des droits aux bénéfices au cours des dix années précédentes ; une société cédée qui n’est pas détenue à 25 % ou plus par des entreprises autres que des PME (hors fonds de capital-investissement) ; un engagement de poursuivre la même activité pendant cinq ans. Une OBO dans laquelle le cédant contrôle la holding de reprise n’y ouvre donc pas droit.
Le même article 10 favorise la reprise par les salariés : l’abattement fixe sur la plus-value du dirigeant qui part à la retraite est porté à 1 000 000 € lorsque l’acquéreur est un salarié (ou une société de salariés) présent depuis au moins cinq ans sur les dix dernières années, et les droits de mutation sur les fonds de commerce et les parts sociales de PME sont ramenés à 0,1 %, sous engagements de conservation et de direction de cinq ans. Pour un repreneur, le suramortissement allège l’impôt des premières années, mais il ne finance ni le prix de cession ni l’apport : le montage de la dette d’acquisition reste l’essentiel (voir notre article sur la transmission par OBO ou LBO et notre billet sur la reprise interne).
Ce que vaut un suramortissement en trésorerie
Un suramortissement réduit le résultat imposable, pas le prix du bien. Son effet en trésorerie est égal à la déduction multipliée par le taux d’impôt, réparti sur la durée normale d’utilisation du bien, et il est nul si l’entreprise n’a pas de bénéfice imposable à absorber.
La formule est simple : économie d’impôt annuelle = valeur d’origine × taux de la déduction ÷ durée normale d’utilisation × taux d’impôt. Le taux normal de l’impôt sur les sociétés est de 25 %, avec un taux réduit de 15 % jusqu’à 42 500 € de bénéfice pour les sociétés qui en remplissent les conditions (service-public.gouv.fr).
Illustration, en années pleines, sur un robot de 500 000 € hors taxes dont la durée normale d’utilisation est de cinq ans, acquis par une entreprise imposée au taux de 25 % sur la tranche concernée :
| Petite entreprise (80 %) | Moyenne entreprise ou ETI (40 %) | |
|---|---|---|
| Déduction totale (500 000 € × taux) | 400 000 € | 200 000 € |
| Déduction annuelle (÷ 5 ans) | 80 000 € | 40 000 € |
| Économie d’impôt annuelle (× 25 %) | 20 000 € | 10 000 € |
| Économie d’impôt sur cinq ans | 100 000 € | 50 000 € |
L’avantage est réel, mais il arrive par tranches, au rythme des échéances d’impôt sur les sociétés, alors que le bien se paie à la livraison. Si le bien est cédé ou quitte l’activité industrielle avant la fin de sa durée d’utilisation, seule la déduction déjà pratiquée reste acquise.
Acheter, emprunter ou prendre en crédit-bail
Le mode de financement décide de qui bénéficie de la déduction. Un bien acheté, comptant ou à crédit, y ouvre droit pour l’entreprise qui l’inscrit à son actif. Un bien pris en crédit-bail au sens de l’article L. 313-7 du Code monétaire et financier y ouvre droit pour le crédit-preneur, et non pour le crédit-bailleur, à compter de la conclusion du contrat. La location simple ou la location longue durée sans option d’achat n’est pas visée par le texte.
Pour le crédit-bail, deux règles s’ajoutent : le contrat doit être conclu entre le 1er janvier 2027 et le 31 décembre 2029 pour l’industrie 4.0 ; la déduction cesse si le contrat est cédé ou résilié, mais se poursuit si le crédit-preneur acquiert le bien. Pour les véhicules utilitaires et les poids lourds à énergies propres, le texte vise aussi la location avec option d’achat. Nous détaillons ailleurs les complexités du crédit-bail immobilier, dont le calendrier de mise en place est, dans notre pratique, souvent sous-estimé.
Le choix entre prêt et crédit-bail ne se fait donc pas sur le suramortissement, qui joue dans les deux cas, mais sur le coût global, l’apport exigé, les garanties et l’effet sur le bilan. C’est le cœur de notre accompagnement en financement des investissements.
Commander avant le vote ? Le calendrier
Pour l’industrie 4.0, la déduction vise les biens acquis neufs entre le 1er janvier 2027 et le 31 décembre 2029, à condition que la commande ferme soit passée à compter de la présentation du projet de loi de finances en Conseil des ministres. Un bien livré en 2026 n’est pas éligible, même commandé après le dépôt du texte.
Le texte prévoit aussi le cas des livraisons tardives : un bien acquis à partir de 2030 reste éligible s’il a été commandé entre 2027 et 2029 avec des acomptes d’au moins 10 % du montant total, et s’il est acquis dans les 36 mois suivant la commande. La reprise d’entreprise prévoit une règle comparable pour les PME (taux de 30 %), pour les commandes passées avant le 31 décembre 2029.
Reste l’essentiel : le texte n’est pas voté. Une commande passée aujourd’hui pour une livraison en 2027 parie sur l’adoption du dispositif dans sa rédaction actuelle. Un investissement qui ne tient que grâce au suramortissement est un investissement fragile ; celui qui se justifie sans lui gagne simplement à être daté en 2027.
Ce que la banque en retient
La déduction est extra-comptable : elle ne modifie ni le chiffre d’affaires ni l’EBITDA, que le banquier lit en premier. Elle allège l’impôt décaissé, donc le flux disponible pour le service de la dette, mais seulement si l’entreprise est bénéficiaire et avec un décalage d’un exercice.
Sur nos dossiers de financement d’équipements, le comité de crédit raisonne sur la capacité de remboursement avant avantage fiscal : l’économie d’impôt ne remplace pas l’apport et ne justifie pas, à elle seule, un montant ou une durée de prêt plus favorables. Un dossier bien construit la présente pour ce qu’elle est : un supplément de trésorerie dans le prévisionnel, chiffré par exercice, une fois le plan de financement bouclé sans elle. Il précise aussi la durée d’utilisation retenue, car elle fixe à la fois l’amortissement, la durée du prêt ou du crédit-bail et le rythme de l’économie d’impôt.
Les autres suramortissements du texte
Deux mesures touchent des secteurs précis. La déduction agricole de 40 % vise les bâtiments et installations de collecte, de stockage et de transformation des récoltes, d’élevage, d’abattoirs et de transformation agro-alimentaire, construits, rénovés ou acquis entre 2027 et 2030 dans le cadre d’un projet d’avenir agricole reconnu. La déduction sur les véhicules neufs à énergies propres porte sur le surcoût par rapport à un véhicule de même catégorie à motorisation classique, pour des acquisitions de 2027 à 2030, tandis que les dates butoirs de l’actuel dispositif du même article sont ramenées de 2030 à 2026.
Notre intervention
Sur un plan d’investissement, notre apport tient en trois temps : dimensionner le besoin et la part qui peut être financée, choisir entre prêt, crédit-bail ou combinaison des deux en intégrant l’effet fiscal, puis consulter les banques et les crédit-bailleurs alignés avec le profil de l’entreprise et le calendrier de livraison. Sur une reprise ou une acquisition financée par dette bancaire, nous structurons la dette d’acquisition et les financements de modernisation qui suivent. L’analyse fiscale reste celle de l’expert-comptable ou de l’avocat de l’entreprise, avec qui nous travaillons.
Sources et données (4)
- Assemblée nationale, projet de loi de finances pour 2027, n° 3210, enregistré le 1er octobre 2026, articles 9, 10, 13 et 25 et exposés des motifs.
- Service-public.gouv.fr, impôt sur les sociétés, page mise à jour le 17 février 2026.
- EUR-Lex, règlement (UE) n° 651/2014 de la Commission du 17 juin 2014 (règlement général d’exemption par catégorie).
- EUR-Lex, règlement (UE) 2023/2831 de la Commission du 13 décembre 2023 relatif aux aides de minimis.
Questions fréquentes sur le suramortissement 2027
Qu’est-ce que le suramortissement ?
C’est une déduction fiscale qui s’ajoute à l’amortissement comptable normal d’un bien : l’entreprise déduit de son résultat imposable un pourcentage de la valeur d’origine du bien, réparti sur sa durée normale d’utilisation. Elle réduit l’impôt dû, sans changer le prix du bien ni le résultat comptable.
Comment calculer le suramortissement ?
Valeur d’origine hors frais financiers × taux de la déduction, puis division par la durée normale d’utilisation pour obtenir la déduction annuelle. L’économie d’impôt annuelle s’obtient en multipliant cette déduction par le taux d’impôt de l’entreprise : 25 % au taux normal de l’impôt sur les sociétés.
Comment fonctionne le suramortissement ?
La déduction est pratiquée de façon extra-comptable, répartie sur la durée normale d’utilisation du bien, par l’entreprise qui l’inscrit à son actif ou, en crédit-bail, par le crédit-preneur (jamais par le crédit-bailleur). Pour l’industrie 4.0, les commandes fermes passées à compter de la présentation du projet en Conseil des ministres sont prises en compte si le bien est acquis à partir du 1er janvier 2027 ; le texte n’étant pas voté, une commande passée aujourd’hui repose sur l’hypothèse de son adoption sans modification.
Le suramortissement poids lourds est-il maintenu en 2027 ?
Le projet le réaménage : pour les véhicules neufs à énergies propres acquis de 2027 à 2030, la déduction porte sur le surcoût par rapport à un véhicule classique de même catégorie, à 20 % de 2,6 à 3,5 t, 60 % de 3,5 à 16 t et 40 % au-delà de 16 t. Le crédit-bail et la location avec option d’achat y ouvrent droit. Le dispositif actuel ne vise plus que les acquisitions jusqu’en 2026.
Qu’est-ce que le pacte Papin ?
C’est l’ensemble des mesures de l’article 10 du projet de loi de finances pour 2027 en faveur de la reprise des TPE et des PME : un suramortissement de 60 % (microentreprises) ou 30 % (PME) sur les investissements qui suivent la reprise, et, pour les reprises par des salariés, un abattement porté à 1 000 000 € sur la plus-value du cédant et des droits de mutation réduits à 0,1 %.

Adrien Vizuete
Managing Partner, Auxy Partners
Adrien Vizuete est Managing Partner et co-fondateur d’Auxy Partners, cabinet lyonnais de conseil en dette et transaction services dédié aux PME et ETI françaises. Auxy Partners se positionne comme « architecte de la dette » : levée de financements bancaires et alternatifs, direction financière externalisée, restructuring et optimisation.
Cet article a une vocation pédagogique et ne constitue ni un conseil juridique, ni un conseil financier individualisé.


