
L’essentiel
Le financement d’un data center en France ne se résume plus au choix entre dette d’entreprise (financement corporate) et financement de projet (project finance). Les géants du cloud, qui finançaient leurs centres de données sur leurs bénéfices, empruntent désormais massivement et logent une partie de leurs campus dans des sociétés dédiées. Pour un opérateur de taille intermédiaire, le montage efficace combine quatre briques : la dette corporate de l’opérateur, adossée à son historique d’exploitation ; une dette immobilière adossée aux murs et aux loyers en place ; un financement de l’équipement par phases, déclenché par le raccordement électrique ; des fonds propres et quasi-fonds propres pour combler l’écart. Le banquier juge la cohérence de l’ensemble : quelle source rembourse quelle dette, et à quel moment.
Sommaire
- Les géants du cloud financent désormais leurs data centers par la dette
- En France, des projets plus nombreux, plus gros et lents à monter en charge
- Financement corporate ou project finance : deux logiques de crédit
- Pourquoi un data center de taille intermédiaire n’entre dans aucune des deux cases
- Quatre briques pour un financement hybride
- Asset deal ou share deal : ce que change la forme de l’acquisition
- Raccordement et permis : les conditions suspensives qui fixent le calendrier
- Au-delà du data center : la grille du financement de projet
- Les contrats qui rendent un projet finançable
- Construction puis exploitation : deux profils de risque
- Ce que regarde le banquier
- Les pièges les plus fréquents
- Ce que le dirigeant doit préparer
- Notre intervention
- Questions fréquentes
Les géants du cloud ont longtemps financé leurs centres de données sur leurs propres bénéfices. Ce n’est plus le cas : ils lèvent aujourd’hui de la dette à une échelle inédite et logent une partie de leurs campus dans des sociétés dédiées, financées par des investisseurs tiers. En France, la question du financement data center se pose à une autre échelle, mais avec la même logique : un projet de plusieurs dizaines de millions d’euros dépasse ce que le bilan d’un opérateur de taille intermédiaire peut porter seul, sans remplir pour autant les conditions d’un financement de projet pur.
Cet article décrit comment combiner les deux logiques, ce que regarde le banquier et ce que le dirigeant doit préparer. Il complète notre approche du financement des investissements et de l’immobilier d’entreprise.
Les géants du cloud financent désormais leurs data centers par la dette
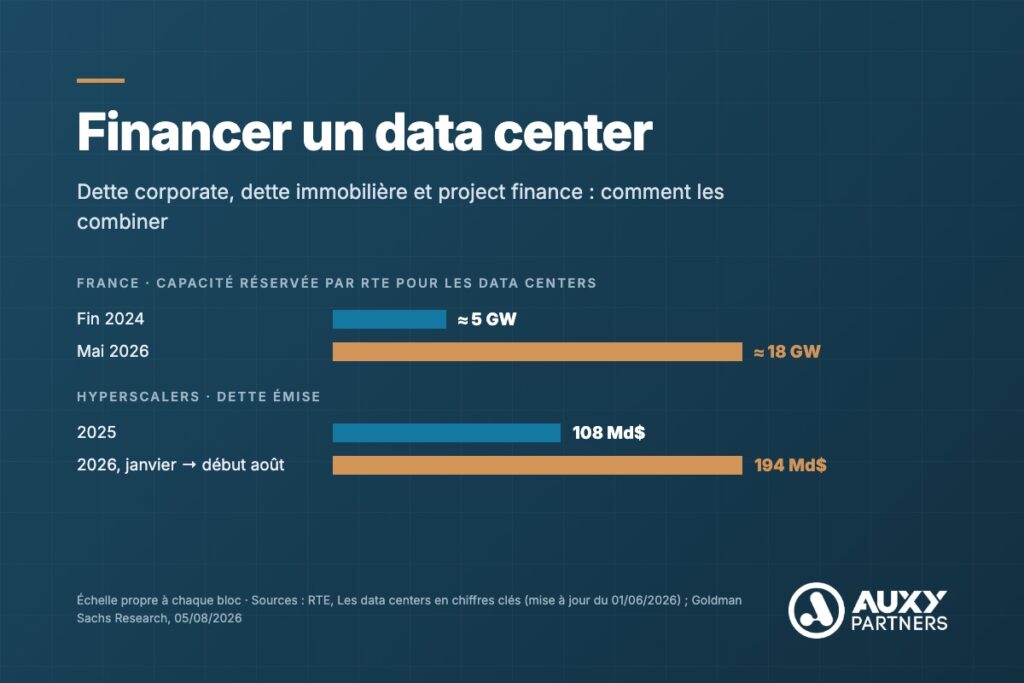
Selon les estimations de Goldman Sachs Research, les grands opérateurs du cloud (les hyperscalers) ont émis 108 milliards de dollars de dette en 2025, soit 27 % de leurs investissements de l’année, puis 194 milliards de dollars entre janvier et début août 2026. La banque anticipe qu’environ un tiers de leurs investissements de 2026 sera financé par la dette.
Le mouvement dépasse les seuls hyperscalers. En comptant l’ensemble de l’écosystème de l’intelligence artificielle, Goldman Sachs suivait début août près de 500 milliards de dollars de dette liée à l’IA émise depuis le début de 2026, dont 40 % seulement par les hyperscalers. Ses analystes attendent en outre, pour 2027, environ 300 milliards de dollars de financements de projet et de transactions sur des data centers, en plus des émissions directes des hyperscalers.
Le changement ne tient pas qu’au volume, il tient à la forme. Selon le communiqué de Meta du 21 octobre 2025, le groupe a logé son campus Hyperion, en Louisiane, dans une coentreprise détenue à 80 % par des fonds gérés par Blue Owl Capital et à 20 % par Meta, chacun s’engageant à financer sa quote-part d’environ 27 milliards de dollars de coûts de développement. Une partie des capitaux de Blue Owl est apportée par de la dette placée auprès d’investisseurs obligataires. Meta loue les installations pour une durée initiale de quatre ans, avec options de renouvellement, et garantit à la coentreprise, pendant les seize premières années d’exploitation, une valeur résiduelle sous la forme d’un paiement plafonné et conditionnel.
La leçon vaut pour une ETI : même l’emprunteur le plus solide de la place sépare l’actif, finance la société qui le porte sur un engagement locatif et limite sa garantie au risque qu’il est seul à pouvoir porter. Le prêteur ne finance pas « un data center » : il finance un flux, un actif et un garant, chacun pour ce qu’il vaut.
En France, des projets plus nombreux, plus gros et lents à monter en charge
D’après RTE, environ 300 data centers sont en service en France en 2026, pour l’essentiel raccordés au réseau de distribution avec des puissances de quelques mégawatts ; huit seulement sont raccordés directement au réseau de transport, pour 800 MW cumulés. La vague qui arrive est d’une autre taille : en mai 2026, RTE avait réservé près de 18 GW de capacité pour environ 80 projets, contre une quarantaine de projets et environ 5 GW fin 2024.
La majorité de ces projets demande 100 à 200 MW et une dizaine dépasse 400 MW. Un quart est porté directement par de grands acteurs du numérique ; le reste relève de la colocation, où plusieurs clients partagent une même infrastructure. L’État accompagne le mouvement : 109 milliards d’euros d’investissements privés dans l’IA ont été annoncés lors du sommet pour l’action sur l’IA de février 2025, et 63 sites propices à l’accueil de centres de données avaient été recensés fin 2025 dans le guide pour l’implantation de centres de données publié par l’État. Les banques suivent : selon le cabinet Gide, conseil de l’opération, un pool de sept banques, en majorité françaises, a mis en place en mars 2026 un financement d’environ 830 millions de dollars destiné notamment à l’acquisition de processeurs graphiques pour le centre de calcul de Mistral AI en région parisienne.
Un chiffre de RTE compte davantage pour le financement que tous les montants annoncés : les data centers raccordés à son réseau depuis deux à trois ans ne consomment, en moyenne, que 20 % de la puissance demandée, et les opérateurs estiment qu’il faut dix à quinze ans pour atteindre environ 80 % de la consommation prévue. Le bâtiment se construit d’un bloc, les équipements de calcul s’installent au rythme des clients. Un plan de financement qui suppose un remplissage immédiat ne passera pas en comité de crédit.
Financement corporate ou project finance : deux logiques de crédit
En financement corporate, la banque prête à l’entreprise : elle se rembourse sur l’ensemble de ses flux et dispose d’un recours sur tout son patrimoine. En financement de projet, elle prête à une société dédiée au seul projet, se rembourse sur les flux de ce projet et n’a de recours que sur les actifs et les contrats de cette société.
| Critère | Financement corporate | Financement de projet |
|---|---|---|
| Emprunteur | L’entreprise opérationnelle ou sa holding | Une société de projet dédiée |
| Source de remboursement | Les flux de toute l’entreprise, appréciés sur son historique | Les flux futurs du seul projet : loyers, contrats clients |
| Recours du prêteur | Sur l’ensemble du patrimoine de l’emprunteur | Limité aux actifs et aux flux du projet, parfois complété d’une garantie de l’actionnaire jusqu’à la mise en service |
| Sûretés | Selon le dossier : caution, nantissement, hypothèque | Sur tout le projet : nantissement des titres de la société de projet, hypothèque, cession des créances et des contrats, nantissement des comptes |
| Covenants | Ratios consolidés : levier, DSCR, gearing | DSCR du projet, compte de réserve du service de la dette, restrictions de distribution |
| Montage | Rapide, documentation standard | Long, documentation lourde, audits technique, juridique et d’assurance |
Le financement de projet n’est pas réservé aux très grands projets, mais il suppose des flux contractualisés : un locataire engagé sur une longue durée, un contrat de capacité, une contrepartie solide. C’est ce qui permet au prêteur de renoncer au recours sur le bilan de l’actionnaire. Nos lecteurs habitués aux covenants bancaires retrouveront les mêmes ratios, mais calculés sur un périmètre différent.
Pourquoi un data center de taille intermédiaire n’entre dans aucune des deux cases
Parce qu’il cumule les limites des deux modèles : trop lourd pour le bilan de l’opérateur, pas assez contractualisé pour un financement de projet pur. Quatre raisons l’expliquent.
- Le bilan. Un projet de plusieurs dizaines de millions d’euros peut excéder la capacité d’endettement d’un opérateur de taille intermédiaire. Porté en dette corporate, il dégraderait ses ratios consolidés pendant toute la montée en charge.
- Les contrats. Un data center dédié à l’intelligence artificielle vend de la capacité de calcul à des clients dont les engagements sont souvent plus courts que la durée d’un financement d’infrastructure. Sans locataire engagé sur longue période, la dette ne peut pas être dimensionnée sur les seuls flux du projet.
- Le calendrier. La montée en charge prend des années, comme le relève RTE : les flux arrivent après la dépense.
- L’actif. Un bâtiment équipé pour le calcul vaut beaucoup tant qu’il est raccordé et exploité ; sa valeur de repli, en bâtiment industriel ou logistique, est plus faible. Le prêteur raisonne sur les deux.
La réponse n’est pas de choisir entre les deux logiques mais de découper le projet : chaque risque est financé par la dette qui lui correspond, et la garantie de l’opérateur ne couvre que ce que les autres sources ne couvrent pas.
Quatre briques pour un financement hybride
Un montage hybride associe la dette corporate de l’opérateur, une dette immobilière adossée aux murs et aux loyers en place, un financement de l’équipement par tranches et des fonds propres ou quasi-fonds propres. Chaque brique a son prêteur naturel, sa durée et sa source de remboursement.
La dette corporate de l’opérateur
Elle s’appuie sur ce que l’opérateur a déjà démontré : un historique d’exploitation, des clients récurrents, un EBE stable. Elle finance rarement l’actif lui-même ; elle finance l’apport de l’opérateur dans la société de projet, ou prend la forme d’une garantie limitée : garantie d’achèvement jusqu’à la mise en service, engagement de couvrir les dépassements de coût. Le point de négociation est sa durée. Une garantie qui s’éteint à la mise en service, ou à un niveau de remplissage défini, laisse au projet sa logique propre ; une caution illimitée de la holding transforme le montage en financement corporate déguisé.
La dette immobilière adossée aux murs et aux loyers
Le foncier et le bâti forment la brique la plus facile à financer, parce que les banques la connaissent le mieux : prêt hypothécaire, garanti en cas d’acquisition par l’hypothèque légale spéciale du prêteur de deniers (article 2402, 2° du Code civil), ou crédit-bail immobilier (article L. 313-7 du Code monétaire et financier). La banque la dimensionne sur deux mesures : la valeur d’expertise du bien, qui donne le ratio LTV, et les loyers en place, qui donnent la couverture du service de la dette. Un bâtiment déjà loué apporte un flux dès le premier jour : c’est souvent lui qui rembourse pendant que le reste du projet se construit.
L’équipement, financé par phases
Les installations électriques, le refroidissement et les salles informatiques ne se justifient qu’une fois le raccordement acquis. Ils se financent par une tranche d’investissement tirée au fil des phases, sous conditions (raccordement obtenu, budget de la phase validé, clients signés), ou par crédit-bail mobilier sur les équipements standards. Les serveurs et les processeurs graphiques obéissent à une autre logique : durée de vie courte, valeur qui baisse vite. Quand l’opérateur les possède, leur financement s’amortit sur une durée cohérente avec leur obsolescence, jamais sur celle du bâtiment.
Les fonds propres et quasi-fonds propres
L’écart entre le coût total et les dettes adossées se comble par l’apport de l’actionnaire, des obligations convertibles, un prêt participatif (articles L. 313-13 et suivants du Code monétaire et financier) ou une dette mezzanine apportée par un fonds de dette. Ces ressources coûtent plus cher que la dette senior, mais elles absorbent le risque de montée en charge que les banques ne veulent pas porter. Les fonds de dette d’infrastructure, plus tolérants à la durée et à la complexité, interviennent surtout sur les projets les plus contractualisés.
Asset deal ou share deal : ce que change la forme de l’acquisition
Racheter un immeuble (asset deal) ou les titres de la société qui le possède (share deal) ne change pas le bâtiment, mais change ce que le prêteur peut prendre en garantie et les risques qu’il porte.
En asset deal, l’acquéreur achète le bien seul : la banque prend une hypothèque sur l’immeuble acquis, l’acquéreur ne reprend aucun passif du vendeur et les droits de mutation portent sur le prix de l’immeuble. Si le vendeur reste occupant, le bail conclu à la vente, sa durée ferme et la solidité du locataire deviennent la pièce centrale du dossier de crédit.
En share deal, l’acquéreur achète les parts de la société, souvent une SCI, qui reste propriétaire du bâtiment. Il reprend la société avec son passif, ce qui suppose un audit et une garantie d’actif et de passif du cédant ; les droits d’enregistrement suivent les règles des cessions de parts de sociétés à prépondérance immobilière (article 726 du Code général des impôts). Le financement se loge alors à deux étages : chez l’acquéreur, une dette d’acquisition garantie par le nantissement des parts sociales (article 1866 du Code civil) ; dans la SCI, une dette garantie par une hypothèque sur son immeuble. La dette du premier étage est structurellement subordonnée à celle du second, puisque le prêteur de l’acquéreur n’est remboursé que par les remontées de la SCI. Les sûretés que la SCI consent pour la dette de son nouvel associé doivent en outre respecter son objet et son intérêt social, point que l’avocat de l’opération vérifie.
Quelle que soit la forme retenue, le financement doit être prêt le jour de la signature : un accord de crédit dont le calendrier et les conditions suspensives ne sont pas alignés sur ceux de l’acquisition ne sert à rien.
Raccordement et permis : les conditions suspensives qui fixent le calendrier
Pour un data center, la condition suspensive décisive est le raccordement électrique : sans puissance garantie, le bâtiment n’est qu’un bâtiment. Le financement doit donc suivre la même séquence que l’acquisition et les autorisations.
Avant tout tirage sur la partie data center, le prêteur demande l’offre de raccordement du gestionnaire de réseau et son calendrier, le permis de construire purgé du recours des tiers (article R. 600-2 du Code de l’urbanisme) et du retrait administratif (article L. 424-5 du même code), les autorisations environnementales requises et un budget de travaux arrêté. Les quelques sites que l’État et RTE ont présélectionnés pour les très fortes puissances bénéficient d’une procédure de raccordement accélérée approuvée par la Commission de régulation de l’énergie ; ailleurs, un raccordement de forte puissance suppose souvent des travaux sur le réseau, et son délai pèse sur tout le plan de financement.
Le montage se découpe alors en deux temps. Le foncier et le bâti sont financés à l’acquisition, sur la valeur du bien et les loyers en place. L’équipement est financé par tranches, qui se débloquent une fois les conditions levées. Les deux temps figurent dans la même documentation, avec un calendrier de tirage et une date limite au-delà de laquelle la tranche d’équipement tombe.
Au-delà du data center : la grille du financement de projet
Le data center n’est qu’un cas particulier. La même grille s’applique à tout actif dont les flux peuvent être isolés et sécurisés par contrat : centrale photovoltaïque ou éolienne, unité de méthanisation, réseau de chaleur, plateforme logistique, établissement de santé, infrastructure de recharge, usine dédiée à un client. Dans tous les cas, le prêteur ne finance pas une entreprise mais une société de projet, et il ne se rembourse que sur ce que le projet produit.
Trois principes structurent le montage.
- Une société dédiée. La société de projet porte les actifs, les contrats et la dette, et n’a pas d’autre activité. Le projet est ainsi isolé des aléas de l’actionnaire, et l’actionnaire des aléas du projet.
- Un recours limité. Le prêteur ne peut se retourner contre l’actionnaire qu’à hauteur des engagements que celui-ci a pris : apport en fonds propres, garantie d’achèvement, soutien en cas de dépassement de coûts, chacun pour un montant et une durée définis.
- Des risques alloués par contrat. Chaque risque est porté par la partie la mieux placée pour le maîtriser : le constructeur pour le prix et le délai, l’exploitant pour la performance, le client ou l’acheteur de la production pour le volume et le prix, l’assureur pour les sinistres.
Les contrats qui rendent un projet finançable
En financement de projet, les contrats tiennent lieu d’historique. Faute de comptes passés, le prêteur fonde son analyse sur les engagements signés. Il attend en général :
- le contrat de construction, de préférence clés en main à prix et délai fermes, avec pénalités de retard et garanties de performance ;
- le contrat d’exploitation et de maintenance, qui fixe les niveaux de service et les pénalités associées ;
- le contrat qui vend la production ou l’usage de l’actif : bail, contrat de colocation, contrat d’achat d’électricité, contrat de service de long terme, dont la durée ferme doit couvrir l’essentiel de la durée de la dette ;
- les contrats d’approvisionnement en énergie ou en matière, et le mécanisme qui en répercute le prix aux clients ;
- les assurances de construction et d’exploitation, dont le prêteur est bénéficiaire.
Le pacte d’actionnaires de la société de projet complète l’ensemble, ainsi que les accords directs entre le prêteur et les principaux cocontractants : chacun s’engage à notifier au prêteur toute défaillance de la société de projet et à ne pas résilier son contrat avant un délai qui permet d’y remédier, soit en corrigeant le manquement, soit en substituant à la société de projet une entité désignée par le prêteur.
Construction puis exploitation : deux profils de risque
Un projet traverse deux phases dont les risques n’ont rien à voir. Pendant la construction, la société ne produit rien : le risque porte sur le budget, le délai et les autorisations. Les tirages suivent l’avancement certifié des travaux, et les intérêts sont capitalisés ou couverts par une réserve constituée au départ. En exploitation, le risque devient commercial et opérationnel : volume, prix, disponibilité de l’actif.
La documentation de crédit suit ce découpage : conditions de tirage pendant la construction, date butoir d’achèvement, garantie le cas échéant par l’actionnaire, puis amortissement calé sur les flux prévisionnels, souvent selon un profil sculpté : chaque échéance est calibrée sur le flux prévisionnel de la période pour maintenir un DSCR constant, plutôt que fixée à un montant constant. Un crédit de construction (financement relais) peut aussi couvrir la seule construction, puis être refinancé, une fois l’actif en service, par une dette de long terme plus avantageuse, puisque le risque de construction a disparu. Ce schéma suppose que le marché permette ce refinancement à l’échéance : c’est un risque à part entière.
Ce que regarde le banquier
Il cherche à savoir, pour chaque euro prêté, quel flux le rembourse, quel actif le garantit et ce qui se passe si le projet prend du retard.
- Le DSCR (debt service coverage ratio) : flux de trésorerie disponible pour le service de la dette, rapporté aux échéances d’intérêts et de capital de la période. En financement de projet, il se calcule sur les seuls flux de la société de projet, période par période ; c’est sur lui que reposent le dimensionnement de la dette et les covenants. Dans un montage hybride, il se calcule aussi brique par brique.
- Le LLCR (loan life coverage ratio) : valeur actualisée, au coût de la dette, des flux disponibles jusqu’à l’échéance de celle-ci, rapportée à l’encours. Il mesure la marge de sécurité sur toute la vie du financement, là où le DSCR la mesure période par période.
- La LTV (loan to value) : pour un actif immobilier, encours de la dette rapporté à la valeur d’expertise, en valeur d’usage actuelle et en valeur de repli.
- La qualité des flux : durée ferme restante des contrats, solidité des contreparties, part de la capacité déjà commercialisée, conditions de sortie des clients.
- Le risque de construction : contrat de travaux, budget, provision pour aléas, expérience du constructeur et de l’actionnaire sur des projets comparables.
- Les intrants : contrat de fourniture d’énergie ou de matière, exposition à son prix, capacité à le répercuter aux clients.
- Les protections : compte de réserve du service de la dette, réserve de maintenance, blocage des distributions aux actionnaires lorsque le DSCR passe sous un seuil, affectation d’une partie de la trésorerie excédentaire au remboursement anticipé.
- Le sponsor : capacité de l’actionnaire à remettre des fonds propres en cas de dépassement ou de retard.
Un comité de crédit pose presque toujours, sous une forme ou une autre, la même question : que se passe-t-il si le projet prend du retard, par exemple d’un an ? Pour un data center, le retard vient souvent du raccordement électrique ; pour une centrale, du permis ou des recours ; pour un actif loué, de la commercialisation. Un dossier qui y répond par un scénario chiffré, plutôt que par la seule hypothèse centrale, avance plus vite.
Les pièges les plus fréquents
- Financer un actif au-delà de sa durée de vie ou de celle de ses contrats : un équipement informatique sur la durée du bâtiment, une installation au-delà de son contrat de vente. La dette survit alors à l’actif ou aux flux qui la remboursent.
- Laisser le projet dans le périmètre des covenants consolidés du groupe : la montée en charge dégrade le levier et le DSCR du groupe, qui se retrouve en bris de covenant pour un projet qui se déroule pourtant comme prévu.
- Consentir une caution illimitée de l’actionnaire, qui annule l’intérêt du recours limité.
- Valoriser l’actif sur son seul usage prévu, sans valeur de repli.
- Prendre des engagements d’acquisition ou de construction avant d’avoir vérifié que le financement est faisable dans le même calendrier, et sans condition suspensive de financement.
- Sous-estimer les fonds propres : un projet ne se finance pas entièrement par la dette, et les prêteurs demandent souvent que l’apport soit versé avant les premiers tirages ou au même rythme qu’eux.
- Oublier le coût de la structuration : un financement de projet mobilise des avocats, un conseil technique, un conseil en assurance et des experts pour le compte des prêteurs, généralement aux frais de l’emprunteur. Ces coûts se budgètent dès le départ.
Ce que le dirigeant doit préparer
Un dossier de financement de projet se prépare de la même façon, que l’actif soit un data center, une centrale ou un bâtiment industriel, et même quand une partie de la dette reste corporate. Les prêteurs attendent :
- un business plan par phase, avec un modèle financier qui calcule le DSCR période par période et des scénarios de retard, de remplissage et de prix ;
- un tableau emplois-ressources par brique de financement ;
- une note de structure : qui emprunte, avec quelles sûretés, quel recours, quelle garantie de l’actionnaire et jusqu’à quand ;
- les contrats clés : construction, exploitation, vente de la production ou baux, avec leur durée ferme ;
- l’expertise de l’actif, en valeur actuelle et en valeur de repli, et l’avis d’un conseil technique indépendant sur le budget et le calendrier ;
- l’état des autorisations : permis, autorisations environnementales, raccordement ;
- un mémorandum d’information et une data room organisée par brique.
Notre intervention
Auxy Partners intervient comme conseil en dette de l’entreprise : nous travaillons pour l’emprunteur, pas pour un prêteur. Sur un financement de projet, qu’il s’agisse d’un data center ou d’un autre actif, notre travail consiste à découper le projet en briques finançables, à rédiger le mémo de structure et le dossier de financement, à identifier les prêteurs adaptés à chaque brique (banques, crédit-bailleurs, fonds de dette d’infrastructure), puis à négocier les conditions, les sûretés et les covenants, avec les avocats et les experts de l’opération. C’est le cœur de notre métier de levée de dette, appliqué à un actif technique.
Sources et données (5)
- Goldman Sachs, How AI Debt Is Reshaping Credit Markets, Goldman Sachs Exchanges, 5 août 2026 (épisode enregistré le 3 août 2026) — émissions de dette des hyperscalers en 2025 et 2026, part des investissements financée par la dette, dette liée à l’IA, financements de projet attendus en 2027.
- Meta, Meta Announces Joint Venture With Funds Managed by Blue Owl Capital to Develop Hyperion Data Center, 21 octobre 2025.
- RTE, Les data centers en chiffres clés, mise à jour du 1er juin 2026 — parc, capacités réservées, projets, consommation effective, sites « fast track ».
- Ministère de l’Économie (Direction générale des entreprises), Data centers : atouts, enjeux et accompagnement, 28 novembre 2025 — investissements annoncés au sommet de février 2025, sites identifiés.
- Gide, Gide advises Mistral AI on its first financing, amounting to approximately USD 830 million, 30 mars 2026.
Questions fréquentes sur le financement d’un data center
Comment se finance un data center ?
Par une combinaison de dettes adossées chacune à une source de remboursement : dette immobilière sur les murs et les loyers, financement de l’équipement par tranches au fil des phases, dette corporate ou garantie limitée de l’opérateur, et fonds propres ou quasi-fonds propres pour absorber le risque de montée en charge. Pour un opérateur de taille intermédiaire, ces briques sont souvent combinées autour d’une société porteuse des murs. Les plus grands projets, adossés à un locataire engagé sur longue durée, peuvent être financés en financement de projet pur.
Qu’est-ce que le financement de projet ?
C’est un financement accordé à une société créée pour un seul projet, remboursé par les flux de ce projet et non par ceux de l’actionnaire. Le recours du prêteur est limité aux actifs et aux contrats de la société de projet, en contrepartie de sûretés sur l’ensemble du projet et de covenants calculés sur ses seuls flux.
Project finance ou corporate finance : quelle différence ?
En corporate finance, la banque prête à l’entreprise et se rembourse sur tous ses flux, avec un recours sur tout son patrimoine. En project finance, elle prête à une société dédiée et se rembourse sur les flux du seul projet, avec un recours limité. Le premier est plus rapide à mettre en place, le second protège le bilan de l’actionnaire mais exige des flux contractualisés.
Quels projets peut-on financer en financement de projet ?
Tout projet dont les flux peuvent être isolés dans une société dédiée et sécurisés par des contrats : énergies renouvelables, data centers, réseaux de chaleur, infrastructures de transport ou de santé, usines dédiées à un client. Le critère tient moins à la taille du projet qu’à la qualité de ses contrats, même si les coûts de structuration pèsent davantage sur les petits projets.
Combien de data centers en France en 2026 ?
Environ 300 selon RTE, pour l’essentiel raccordés au réseau de distribution avec quelques mégawatts chacun. Huit sont raccordés directement au réseau de transport d’électricité. En mai 2026, RTE avait réservé près de 18 GW de capacité pour environ 80 projets nouveaux.

Adrien Vizuete
Managing Partner, Auxy Partners
Adrien Vizuete est Managing Partner et co-fondateur d’Auxy Partners, cabinet lyonnais de conseil en dette et transaction services dédié aux PME et ETI françaises. Auxy Partners se positionne comme « architecte de la dette » : levée de financements bancaires et alternatifs, direction financière externalisée, restructuring et optimisation.
Cet article a une vocation pédagogique et ne constitue ni un conseil juridique, ni un conseil financier individualisé.


